Domain haushaltsfinanzierung.de kaufen?
Wir ziehen mit dem Projekt
haushaltsfinanzierung.de um.
Sind Sie am Kauf der Domain
haushaltsfinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haushaltsfinanzierung.de kaufen?
War die Rente früher steuerfrei und ohne Zinsen?
Nein, die Rente war auch früher schon steuerpflichtig, allerdings gab es bis 2005 eine sogenannte "Rentenfreibetrag", der einen Teil der Rente steuerfrei stellte. Zinsen auf Renten gab es jedoch nicht, da die Rente eine Leistung der gesetzlichen Rentenversicherung ist und keine Kapitalanlage. **
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
Ähnliche Suchbegriffe für Tarif-Rente
Top-Angebote
Produkte zum Begriff Tarif-Rente:
-
Esselte, Mappe, TARIF. PP FLEX.A4 60 F. COL.SUR. (A4)Die Esselte TARIF PP FLEX.A4 60 F. COL.SUR. ist ein konventioneller Dateiordner, der speziell für das A4-Format konzipiert wurde. Hergestellt aus hochwertigem Polypropylen (PP) bietet dieser Ordner eine robuste und langlebige Lösung zur Aufbewahrung von Dokumenten. Mit einem Fassungsvermögen von bis zu 120 Blatt ermöglicht er eine übersichtliche Organisation Ihrer Unterlagen. Die Abmessungen von 310 mm in der Länge, 235 mm in der Höhe und einer Breite von 21 mm machen ihn ideal für den Einsatz im Büro oder zu Hause. Die mehrfarbige Gestaltung sorgt nicht nur für eine ansprechende Optik, sondern erleichtert auch die Kategorisierung Ihrer Dokumente. Ob für Präsentationen, Berichte oder alltägliche Büroarbeiten, dieser Dateiordner ist eine praktische Ergänzung für jede Arbeitsumgebung.28,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
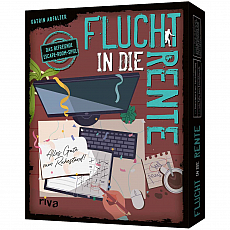
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
-
Wie viel muss ich für die Rente sparen?
Die Höhe des Betrags, den du für deine Rente sparen musst, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem aktuellen Einkommen, deinem gewünschten Lebensstandard im Ruhestand, deiner Lebenserwartung und eventuellen anderen Einkommensquellen wie einer betrieblichen Altersvorsorge oder staatlichen Rentenleistungen. Es ist ratsam, frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszinseffekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine Faustregel besagt, dass man etwa 15% seines Bruttoeinkommens für die Altersvorsorge zurücklegen sollte, aber es ist ratsam, individuelle Beratung von einem Finanzexperten einzuholen, um eine maßgeschneiderte Sparstrategie zu entwickeln. Letztendlich ist es wichtig, regelmäßig zu überprüfen, ob deine Sparbeträge ausreichen, um deine finanziellen Ziele im Ruhestand zu erreichen, und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
Wie viel Prozent vom Gehalt für Rente sparen?
Wie viel Prozent vom Gehalt für Rente sparen? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Lebensstil, den finanziellen Zielen im Alter und der Rentenversicherung. Experten empfehlen jedoch in der Regel, etwa 15-20% des Bruttogehalts für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente im Alter zu gewährleisten. Eine genaue Empfehlung sollte jedoch individuell mit einem Finanzberater besprochen werden. **
Welcher LTE Tarif?
Welcher LTE Tarif passt am besten zu deinen Bedürfnissen? Möchtest du unbegrenztes Datenvolumen oder reicht dir eine begrenzte Menge? Brauchst du auch Telefonie- und SMS-Flatrates oder nutzt du hauptsächlich mobiles Internet? Vergleiche die verschiedenen Tarife hinsichtlich ihrer Geschwindigkeit, Netzabdeckung und Zusatzleistungen wie Roaming oder Streaming-Optionen. Berücksichtige auch eventuelle Vertragslaufzeiten und Kosten, um den für dich optimalen LTE Tarif auszuwählen. **
Top-Angebote
Produkte zum Begriff Tarif-Rente:
-
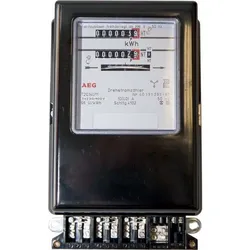
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
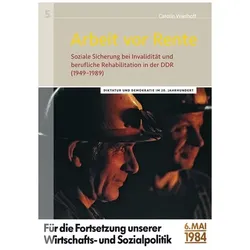
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esselte, Mappe, TARIF. PP FLEX.A4 60 F. COL.SUR. (A4)Die Esselte TARIF PP FLEX.A4 60 F. COL.SUR. ist ein konventioneller Dateiordner, der speziell für das A4-Format konzipiert wurde. Hergestellt aus hochwertigem Polypropylen (PP) bietet dieser Ordner eine robuste und langlebige Lösung zur Aufbewahrung von Dokumenten. Mit einem Fassungsvermögen von bis zu 120 Blatt ermöglicht er eine übersichtliche Organisation Ihrer Unterlagen. Die Abmessungen von 310 mm in der Länge, 235 mm in der Höhe und einer Breite von 21 mm machen ihn ideal für den Einsatz im Büro oder zu Hause. Die mehrfarbige Gestaltung sorgt nicht nur für eine ansprechende Optik, sondern erleichtert auch die Kategorisierung Ihrer Dokumente. Ob für Präsentationen, Berichte oder alltägliche Büroarbeiten, dieser Dateiordner ist eine praktische Ergänzung für jede Arbeitsumgebung.28,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
War die Rente früher steuerfrei und ohne Zinsen?
Nein, die Rente war auch früher schon steuerpflichtig, allerdings gab es bis 2005 eine sogenannte "Rentenfreibetrag", der einen Teil der Rente steuerfrei stellte. Zinsen auf Renten gab es jedoch nicht, da die Rente eine Leistung der gesetzlichen Rentenversicherung ist und keine Kapitalanlage. **
-
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
Ähnliche Suchbegriffe für Tarif-Rente
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
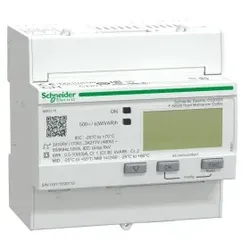
Schneider Electric A9MEM3115 Energiezähler iEM3115, 3-phasig, 63A, mit Teilzähler, 2E, Multi-Tarif, MID konform, Genauigkeitsklasse 1Der Energiezähler iEM3115 ist ein attraktives Angebot für einen dreiphasigen Energiezähler für die DIN Schienenmontage mit LCD Display. Die zusätzliche lokale Signalisierung umfasst eine grüne LED Einschaltanzeige, eine blinkende gelbe LED für die Genauigkeitsprüfung und Kommunikationsanzeigen. Dieser Zähler kann in Weiterverrechnungsanwendungen verwendet werden und unterstützt 4 Tarife. Der Zähler bietet die folgenden Genauigkeitsklassen: Wirkenergie: Klasse 1 nach IEC 62053-21, Wirkenergie: Klasse B nach EN 50470-3 und Wirkenergie: Klasse 1 nach IEC 61557-12. Der Zähler misst Wirk- und Blindleistung, Wirk- und Blindenergie. Entwickelt für 50Hz oder 60Hz Netze, die Versorgungsspannung kann von 100 bis 277VAC oder 173 bis 480VAC variieren. Der Bemessungsstrom dieses Zählers beträgt bis zu 63 A für den Direktanschluss und unterstützt die Konfigurationen Einphasig und Neutral, Dreiphasig und Dreiphasig und Neutral. Keine primären Kommunikationsanschlüsse. Es gibt zwei digitale Eingänge für die Tarifsteuerung. Zertifizierungen umfassen EAC, CE, UL und MID. Die Produktabmessungen sind wie folgt: Breite 90 mm, Tiefe 69 mm, Höhe 95 mm und Produktgewicht 260 g.239,24 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Wie viel muss ich für die Rente sparen?
Die Höhe des Betrags, den du für deine Rente sparen musst, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem aktuellen Einkommen, deinem gewünschten Lebensstandard im Ruhestand, deiner Lebenserwartung und eventuellen anderen Einkommensquellen wie einer betrieblichen Altersvorsorge oder staatlichen Rentenleistungen. Es ist ratsam, frühzeitig mit dem Sparen für die Rente zu beginnen, um von Zinseszinseffekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine Faustregel besagt, dass man etwa 15% seines Bruttoeinkommens für die Altersvorsorge zurücklegen sollte, aber es ist ratsam, individuelle Beratung von einem Finanzexperten einzuholen, um eine maßgeschneiderte Sparstrategie zu entwickeln. Letztendlich ist es wichtig, regelmäßig zu überprüfen, ob deine Sparbeträge ausreichen, um deine finanziellen Ziele im Ruhestand zu erreichen, und gegebenenfalls Anpassungen vorzunehmen. **
-
Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie viel Prozent vom Gehalt für Rente sparen?
Wie viel Prozent vom Gehalt für Rente sparen? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Lebensstil, den finanziellen Zielen im Alter und der Rentenversicherung. Experten empfehlen jedoch in der Regel, etwa 15-20% des Bruttogehalts für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente im Alter zu gewährleisten. Eine genaue Empfehlung sollte jedoch individuell mit einem Finanzberater besprochen werden. **
-
Welcher LTE Tarif?
Welcher LTE Tarif passt am besten zu deinen Bedürfnissen? Möchtest du unbegrenztes Datenvolumen oder reicht dir eine begrenzte Menge? Brauchst du auch Telefonie- und SMS-Flatrates oder nutzt du hauptsächlich mobiles Internet? Vergleiche die verschiedenen Tarife hinsichtlich ihrer Geschwindigkeit, Netzabdeckung und Zusatzleistungen wie Roaming oder Streaming-Optionen. Berücksichtige auch eventuelle Vertragslaufzeiten und Kosten, um den für dich optimalen LTE Tarif auszuwählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.